📝この記事の結論
箕面市で実家や土地を相続したら、まず不動産と預貯金などを合わせた財産額が、基礎控除を超えるかを確認します。基礎控除は『3,000万円+600万円×法定相続人の数』。法定相続人が配偶者と子ども2人なら、4,800万円です。
土地や建物は相続税の評価方法で計算し、使える特例も確認します。申告・納税が必要な場合の期限は、通常、亡くなったことを知った日の翌日から10か月以内です。税金の確認と、実家を今後どうするかの相談を並行して進めると、予定を立てやすくなります。
✅ 基礎控除は不動産だけでなく、財産全体と比べる
✅ 小規模宅地等の特例や配偶者の軽減は、要件と申告を確認
✅ 実家を売る前に、特例への影響と納税資金を税理士へ相談
箕面市の不動産相続税|基礎控除と財産全体の確認
相続税は、家一軒の価格だけでなく、財産全体を見て考えます。預貯金や有価証券、生命保険金なども確認し、控除できる債務や葬式費用、加算対象の贈与を踏まえて計算します。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
出典:国税庁「相続税の計算」「相続税の申告と納税」(2026年4月1日現在法令等)。
- STEP 1財産を確認不動産・預貯金等を評価し、債務や贈与等を反映
- STEP 2基礎控除と比較法定相続人の数から控除額を計算
- STEP 3税額を計算法定相続分、取得割合、特例・控除を確認
- STEP 4申告・納税必要な手続きと資金を期限までに準備
家の評価と預貯金を合わせて考える
債務・贈与などの調整後の正味の遺産額が6,000万円の場合
6,000万円 − 4,800万円= 1,200万円
基礎控除:3,000万円+600万円×3人=4,800万円
1,200万円は課税遺産総額です。実際の納税額は、法定相続分による計算や取得割合、税額控除等を反映して求めます。
税額は法定相続分による計算などを経て、実際の取得割合や税額控除等を反映して求めます。まず財産の一覧を作り、ご自身のケースで申告が必要かを税理士や税務署に確認すると、次にすることが分かります。
資料は、手元にあるものから集める
- ✅ 預貯金の残高が分かる資料
- ✅ 不動産の登記事項証明書・固定資産税の課税明細
- ✅ 借入れに関する資料
- ✅ 相続人の関係が分かる資料
- ✅ 生前贈与の状況が分かる資料
相続放棄や養子がいる場合には、基礎控除の人数に数え方のルールがあります。ご家族だけで判断せず、事情を伝えたうえで確認しておくと安心ですね。箕面市の不動産であっても、相続税の基本的な計算方法は全国共通です。
税金の確認とあわせて、実家を売るか貸すかも悩まれることがあります。相続した不動産の今後を考える方へ、こちらの動画をご用意しています。
🎥 箕面市の相続不動産で売るか貸すか迷ったら確認すべき判断基準|箕面市の不動産売却なら【みのパラ】
土地・建物の相続税評価と売却価格の違い
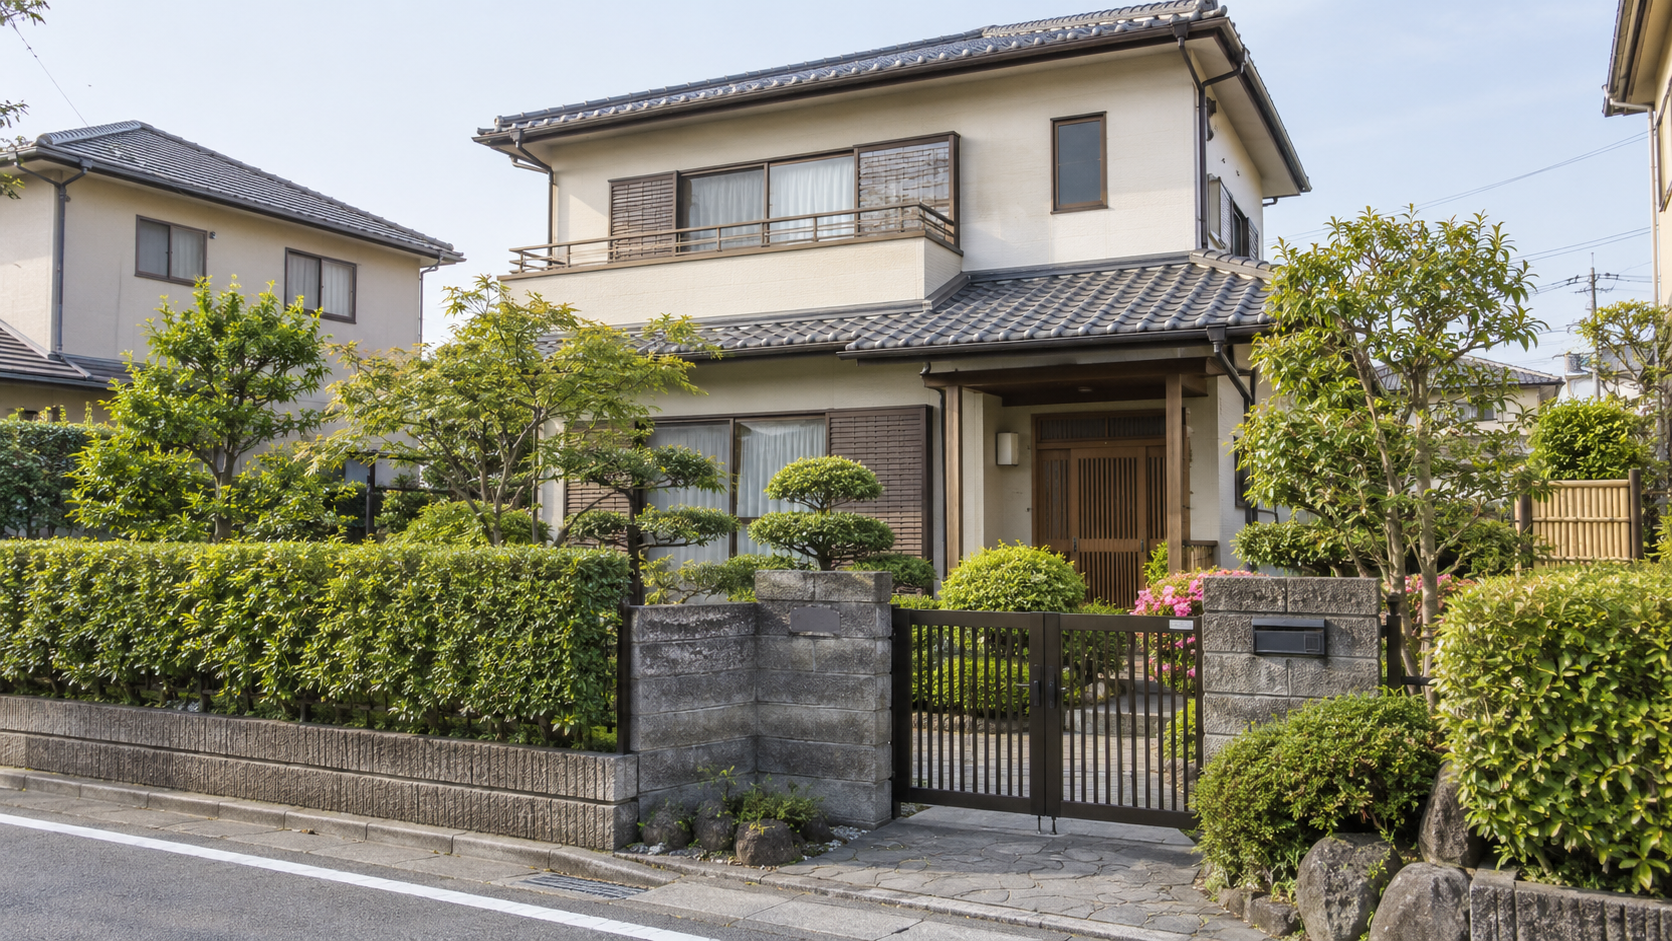
相続税の計算では、土地は主に路線価方式または倍率方式、家屋は原則として固定資産税評価額を使います。売却査定の金額と税務上の評価額は、使う目的に合わせて確認してくださいね。
出典:国税庁「土地家屋の評価」「居住用の区分所有財産の評価」(2026年4月1日現在法令等)。
土地は道路・形状・権利関係も確認する
路線価方式では、道路に付いた路線価をもとに、奥行きや形状などの補正を行い、面積を掛けて評価します。路線価がない地域の倍率方式では、固定資産税評価額に所定の倍率を掛けます。相続があった年の資料を使うことも大切です。
箕面市の住宅地でも、道路と敷地の高低差、間口、借地や賃貸の有無など、ご自宅ごとに状況は違います。『売れそうな価格の何割』と一律に計算するより、図面や利用状況をもとに税理士へ確認するほうが確実です。
建物とマンションは評価の前提を確認する
自用の家屋は原則、固定資産税評価額と同額で評価します。賃貸中の不動産などは、権利関係に応じた調整があります。分譲マンションでは土地部分と建物部分に加え、2024年以後の相続等について区分所有補正率を使う場合があります。
一方、売却査定では、現在の取引状況や室内の状態、管理状況などを踏まえて価格を考えます。税務評価は申告のために、売却査定は家族で今後の使い方を考えるために、それぞれ確認すると相談が進めやすくなります。

売却価格の目安も知っておきたい方は、相談先を比べるポイントをこちらでご覧いただけます。税金の評価とは分けて、売却の準備にお役立てください。
🎥 箕面市で不動産を売ろうとしている方へ その不動産会社選び、たぶん間違っています【箕面市の不動産売却のことなら・みのパラ】
小規模宅地等の特例と配偶者の税額軽減
相続税には、ご家族の住まいや生活に配慮した特例があります。金額だけでなく、誰が取得するか・いつまで保有するか・申告が必要かまで確認してから、遺産の分け方を決めるのがおすすめです。
| 制度 | 主な内容 | 先に確認すること |
|---|---|---|
| 特定居住用宅地等 | 要件を満たす土地等は330㎡まで80%減額 | 取得者・居住・保有・申告などの要件 |
| 配偶者の税額軽減 | 1億6,000万円と法定相続分相当額の多い方まで | 配偶者が実際に取得する財産と申告手続き |
出典:国税庁「小規模宅地等の特例」「配偶者の税額の軽減」(2026年4月1日現在法令等)。
自宅の土地を引き継ぐ場合の特例
特定居住用宅地等の80%減額は、対象となる土地等の評価額に適用するものです。相続税そのものが一律に80%減るという意味ではありません。配偶者、同居親族、一定の別居親族など、取得する方によって条件が異なります。
同居親族などには、申告期限までの居住や保有が要件となる場合があります。実家をすぐに売る予定がある方は、売買契約を進める前に税理士へ相談してください。特例を使って税額がゼロになる場合も、原則として申告と必要書類の提出が必要です。
配偶者の生活と、次の相続も一緒に考える
配偶者の税額軽減は、実際に取得した正味の遺産額が1億6,000万円または法定相続分相当額の多い方まで、配偶者に相続税がかからない制度です。軽減を受けるには申告等の手続きが必要です。
今回の税額だけで遺産の分け方を決めず、配偶者の今後の生活費や住まい、次に相続が起きたときの負担も含めて考えると、ご家族に合った選択がしやすくなります。税額の比較は税理士に依頼し、不動産を残す・売る場合の条件を合わせて相談します。
相続後に売却する方は、申告の予定と売却日程を合わせて考えることになります。相談から引渡しまでの流れは、こちらの動画でご紹介しています。
🎥 不動産売却の全体の流れを完全解説!相談から引き渡しまで失敗しないための4ステップ|不動産売却なら【みのパラ】
申告期限と納税資金を踏まえた実家の売却相談
相続税の申告と納税は、通常、亡くなったことを知った日の翌日から10か月以内です。不動産を売って納税資金を用意する場合は、売却に必要な時間と特例の条件を早めに相談しておきたいところです。
出典:国税庁「相続税の申告と納税」「相続財産が分割されていないときの申告」「マイホームを売ったときの特例」「被相続人の居住用財産(空き家)を売ったときの特例」(2026年4月1日現在法令等)。
分割が決まらない場合も期限を確認する
遺産分割がまとまらなくても、申告・納税の期限は延びません。未分割の財産については、原則として小規模宅地等の特例や配偶者の税額軽減を使わずに申告し、後に分割した際に条件を満たせば更正の請求などを行います。
後から特例を受けるための書類や期限もあるので、話合いが長引きそうな段階で税理士へ相談することが大切です。税金は金銭で一度に納めるのが原則です。延納・物納には要件と申請・許可があり、売却が間に合わないから自動的に利用できるものではありません。
売却の税金と相続税を区別する
相続した家を売ると、売却益に対する所得税・住民税の確認が別に必要です。売却すれば相続税が自動的に安くなるわけではないので、相続税の申告、売却費用、売却時の税金を合わせて資金計画を立てます。
売却に使える特例は、居住歴や建物の条件などで変わります。マイホームの3,000万円特別控除と、相続した空き家に関する特例も別の制度です。ご自身のケースに使えるかは、売却前に税理士や税務署へ確認してください。
ご自身が住んでいた家の売却では、3,000万円特別控除が話題になります。相続税の控除とは別の制度ですので、条件を確認する際の参考として動画をご覧ください。
🎥 箕面市でのマイホーム売却|3,000万円特別控除を使える条件と落とし穴|不動産売却なら【みのパラ】
専門家コメント|宅地建物取引士・株式会社みのパラ代表 田中 聡

箕面市の実家を相続すると、税金の手続きと、家をどうするかの判断が同じ時期に重なります。ご家族の気持ちもある中で、すぐに売ると決められないこともありますよね。
私たちみのパラでは、不動産の価格や売却の進め方をご案内しています。税額や特例の適用は税理士・税務署へ確認いただき、その条件や納税の予定を踏まえて、売却時期を一緒に考えていきます。
まだ売却するか決まっていない方も、お気軽にご相談ください。残す場合の管理や、売る場合の見通しを比べながら、ご家族に合う方法を考えるお手伝いをいたします。
箕面市の不動産相続税でよくある質問
Q1. 家一軒だけでも相続税はかかりますか?
不動産の評価額と預貯金などの財産を合わせ、債務や贈与等を反映した金額で判断します。家の数だけでなく、基礎控除との比較を確認します。
Q2. 法定相続人が3人なら基礎控除はいくらですか?
3,000万円+600万円×3人で4,800万円です。相続放棄や養子がいる場合の人数の数え方は、個別に確認してください。
Q3. 売却査定額を相続税の申告に使えますか?
申告には税務上の評価方法を使います。売却査定は今後売る場合の参考として、相続税評価とは区別して確認します。
Q4. マンションは固定資産税評価額だけで計算しますか?
土地部分と建物部分を評価し、対象となる居住用区分所有財産では補正が必要な場合があります。相続時期と物件の条件を税理士へ伝えて確認します。
Q5. 小規模宅地等の特例は誰でも使えますか?
利用状況や取得者、居住・保有などの要件があります。特定居住用宅地等は要件を満たすと330㎡まで評価額を80%減額できます。
Q6. 特例で税額がゼロなら申告は不要ですか?
小規模宅地等の特例や配偶者の税額軽減を使う場合は、税額がゼロでも原則として申告等が必要です。必要書類と期限を確認してください。
Q7. 相続税の申告期限はいつですか?
通常、亡くなったことを知った日の翌日から10か月以内です。納税も同じ期限が基本で、遺産分割が未了でも期限は延びません。
Q8. 実家をすぐ売ってもよいですか?
売却前に、小規模宅地等の特例の保有要件などへの影響を確認します。税務上の条件が分かったうえで、販売日程を相談するのがおすすめです。
Q9. 相続した家を売ると相続税は減りますか?
売却そのもので相続税が自動的に減るわけではありません。売却益に対する税金も別に確認し、費用と手取りを含めて考えます。
Q10. 税金と売却はどこに相談すればよいですか?
税額・申告・特例は税理士や税務署、不動産の査定や売却は不動産会社へ相談できます。みのパラでも、箕面市の相続不動産の売却についてご案内しています。
まとめ|相続税の確認と実家の今後を並行して考える
ご家族で財産と今後の希望を確かめ、申告期限から逆算して進めると、必要な相談をしやすくなります。
- ✅ 財産全体を把握し、基礎控除と比較する
- ✅ 税務評価と売却査定を区別する
- ✅ 特例の要件と申告の必要性を確認する
- ✅ 納税資金と売却日程を早めに相談する
- ✅ 税金とご家族の暮らしの両方を考える
実家を売ることになったら、販売を始める前に知っておきたい点もあります。こちらの動画を、売却準備の参考にしてみてくださいね。
🎥 箕面市で不動産を売るなら必ず知っておきたい3つの落とし穴|箕面市の不動産売却なら【みのパラ】
箕面市の相続不動産の売却に関するご相談ならみのパラへ

箕面市の相続不動産の売却に関するご相談ならみのパラへ
箕面市の実家や土地を相続し、売却するか迷っている方も、お気軽にご相談ください。
私たちみのパラが、ご家族のご希望に合わせて不動産の価格や売却の進め方をご案内します。税務上の判断は税理士・税務署への確認と合わせて進めます。
会社概要
| 会社名 | 株式会社みのパラ |
|---|---|
| 所在地 | 〒562-0001 大阪府箕面市箕面3丁目1-5 |
| TEL | 072-734-6407 |
| FAX | 072-734-6408 |
| info@minopara.co.jp | |
| URL | https://www.minopara.co.jp/ |
| 営業時間 | 10:00~18:30 |
| 定休日 | 水曜日 |
| 代表者名 | 田中 聡 |
| 所属団体 | (一社)大阪府宅地建物取引業協会/(公社)全国宅地建物取引業保証協会/(公社)近畿地区不動産公正取引協議会 |
| 免許番号 | 大阪府知事(2)第60090号 |
| 資本金 | 1000万円 |
| 事業内容 | 不動産仲介、売買、買取、賃貸、管理、セミナー運営、相続相談、高齢者向け住まい紹介事業者届出公表制度(22-0313) |