📝この記事の結論
マイホームの買換え特例は、一定の条件で売却益への課税を将来へ繰り延べる制度です。税金がなくなる制度とは異なるため、今回の住み替え資金と、将来の売却時の扱いを合わせて考えることが大切です。
箕面市で長く住んだご自宅から住み替える方に向けて、条件や日程の確認点をまとめました。先に新居を買っただけで対象外になるわけではありません。売却・取得・入居の日付をそろえ、税務署や税理士への相談につなげると判断しやすくなります。
✅ 課税の繰延べと、所得から差し引く控除を区別
✅ 売却・購入の順番だけでなく、期間と住居の条件を確認
✅ 将来に引き継ぐ取得価額と、申告資料を残す
買換え特例は、今回と将来の税金をつなぐ仕組み
一般に「買い替え特例」と呼ばれる制度には複数のものがあります。この記事では、売却益が出た場合の「特定の居住用財産の買換えの特例」を扱います。売却損が出た場合の特例とは分けて確認します。
制度の確認:国税庁「特定のマイホームを買い換えたときの特例」「マイホームを売ったときの特例」ほか(2026年4月1日現在法令等、2026年11月確認)。
課税を繰り延べる意味を知る
この特例では、条件を満たす買換えについて、旧居の譲渡益に対する課税を先へ繰り延べます。買い換えた家を将来売るときには、引き継いだ取得価額を基に譲渡所得を計算することになるため、新居を買った実際の金額だけで計算する扱いとは変わります。
今回の税負担だけを見て決めず、将来その家をどう使う予定かも話し合うと検討しやすくなります。将来の価格や税額は確定できませんが、取得価額の引継ぎがあることを理解して選ぶことはできます。
3,000万円特別控除との違いを分ける
マイホームの3,000万円特別控除は、一定の条件で譲渡所得から最高3,000万円を差し引く制度です。買換え特例とは、税負担を調整する仕組みが異なります。同じ売却について両方を重ねて使うことはできず、どちらの条件に当てはまるかを確認して比較します。
「利益が大きければ必ず買換え特例」と決めるより、今回の税額、新居で使いたい制度、将来へ引き継ぐ取得価額を並べて相談すると分かりやすくなります。売却額だけでは選べないため、購入時の費用や譲渡費用の資料も役立ちます。
新居が安い場合も、直ちに対象外とはならない
売却額より新居の取得額が少ない場合は、その差額を収入金額として、対応する取得費・譲渡費用を差し引いて譲渡所得を計算します。条件を満たせば特例を検討できますが、売った年に課税される部分が生じることがあります。
差額そのものが税金になるわけではありません。また、特例を使うためだけに購入予算を増やすと、住み替え後の家計に影響します。必要な住まいと無理のない資金計画を先に考え、その条件で税務上の扱いを確認する順番が自然です。
対象になるかは、旧居・新居・利用した制度を確認
2026年11月の確認時点では、対象となる売却の期限は2027年12月31日です。年数・面積・価格だけで適用を決めず、住まいの条件を一組として確かめることが大切です。
| 主な確認項目 | 買換え特例の条件・確認点 |
|---|---|
| 旧居の期間 | 居住10年以上、売った年1月1日の家屋・敷地の所有期間がともに10年超 |
| 売却額 | 1億円以下。分割して売る場合の合算にも注意 |
| 新居の面積 | 建物50㎡以上、土地500㎡以下 |
| 新居の性能など | 新築・中古で省エネ・耐震などの条件を確認 |
| その他 | 国内の住宅、買主との関係、ほかの特例利用歴など |
住んだ期間と、所有した期間は別に数える
住み始めた日、家屋と土地を取得した日、転居した日を整理します。居住期間の「10年以上」と、売った年の1月1日における所有期間の「10年超」は、基準が異なります。年数が近い場合は、ご自身の記憶だけでなく資料で確認すると相談しやすくなります。
以前住んでいた家や、取り壊した家の敷地を売る場合には、転居や取壊し後の期限・利用状況などの条件もあります。相続で取得した家、共有の家、店舗や賃貸部分がある建物は、個別の事情を最初に伝えて確認します。
新居は面積に加えて、建築時期や性能も確認
新築住宅では省エネ基準など、中古住宅では築年数や耐震基準などの確認があります。2028年1月1日以後に入居する新築住宅については、一定の災害危険区域等に関する条件も関わります。建築確認時点の土地の区域など、経過措置・例外を含めて資料で確かめます。
箕面市で次の住まいを探す際も、間取りや駅までの移動に加え、制度の確認に必要な資料を取得できるか相談しておけます。広告の「新築」「耐震」といった言葉だけで適用を判断せず、建築日や証明資料を確認する段階を設けます。
過去の売却と、住宅ローン控除の予定も伝える
売った年やその前の年に利用した特例によって、今回の適用が制限される場合があります。住宅ローン控除にも併用制限があるため、旧居の税金と新居の税金を別々に決めず、入居年や前後の売却予定までまとめて相談します。
過去の申告書の控えがあれば、利用した制度名を確認できます。「以前も控除を受けたと思う」という場合も、まずそのことを伝えると調べる対象が絞れます。親族など特別な関係のある相手への売却にも制限があり、関係を隠したり名義だけ変えたりして進めることは避けます。
日程は、売却・取得・入居の3つを並べる
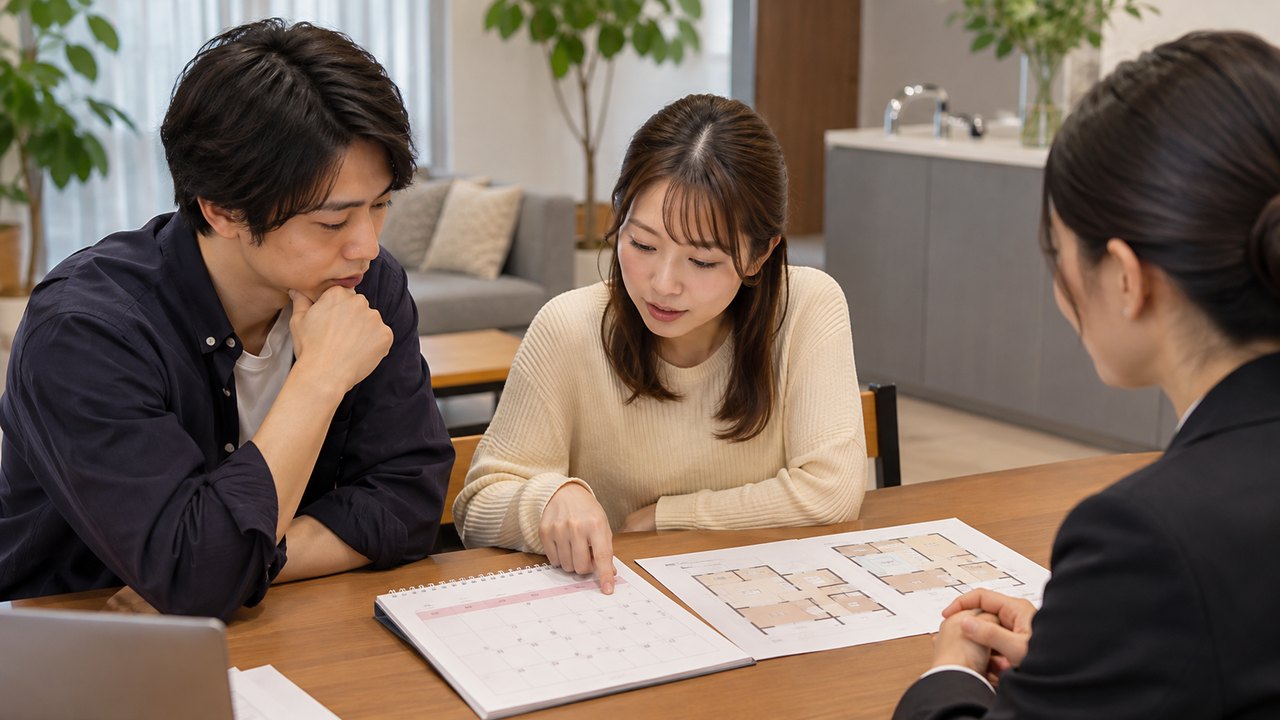
買換えの対象となる取得時期は、原則として旧居を売った年の前年から翌年までです。「先に買うと使えない」「売却から必ず1年以内」と一律に考えず、暦年と実際の日付で確認します。
取得期限と入居期限を同じ日にしない
売った年またはその前年に新居を取得した場合の入居期限は、売った年の翌年12月31日です。売った年の翌年に取得した場合は、取得した年の翌年12月31日までの入居が条件となります。取得と入居は別の確認事項として整理します。
たとえば売却年が2026年なら、取得時期の確認範囲は原則2025年から2027年です。2027年取得なら入居期限は原則2028年末となります。これは日程を整理する例で、ほかの適用条件も満たす必要があります。契約日と引渡日など、どの日付で判定するかは資料を見ながら確認します。
売った年に新居を取得していなくても申告準備を進める
翌年の買換えを予定している場合は、取得予定額などの見積もりを基に申告する手続きがあります。予定している取得年月日や金額などを記載する明細書を用意し、その後の実際の取得内容に合わせて精算します。
新居がまだ決まっていないことを理由に、申告の確認まで後回しにしない方が進めやすくなります。どこまで予定が固まっているか、契約や建築の見通しはどうかを伝え、必要な書類と次の確認日を税務署や税理士と整理できます。
予定変更があれば、申告の扱いも早めに相談
見積額と実際の取得額が違った場合や、期限までに取得・入居できなかった場合には、更正の請求や修正申告・納付などの手続きが関わります。事情に応じた期限があるため、変更が分かった段階で相談すると対応しやすくなります。
建築工事や引渡し予定が変わったときは、販売・購入の窓口と税務の相談先へ、それぞれ日付を共有します。箕面市での住み替えでは、仮住まいや荷物の移動も関わるため、税制の日程と生活の予定を一枚の表にまとめると見通しを立てやすくなります。
- STEP 1旧居の予定売却する年と、居住・所有の履歴を確認
- STEP 2新居の予定取得日・入居日・住宅の条件を確認
- STEP 3申告と変更管理必要書類をそろえ、予定変更は税務の相談先へ
申告書と取得価額の計算を、将来まで残す
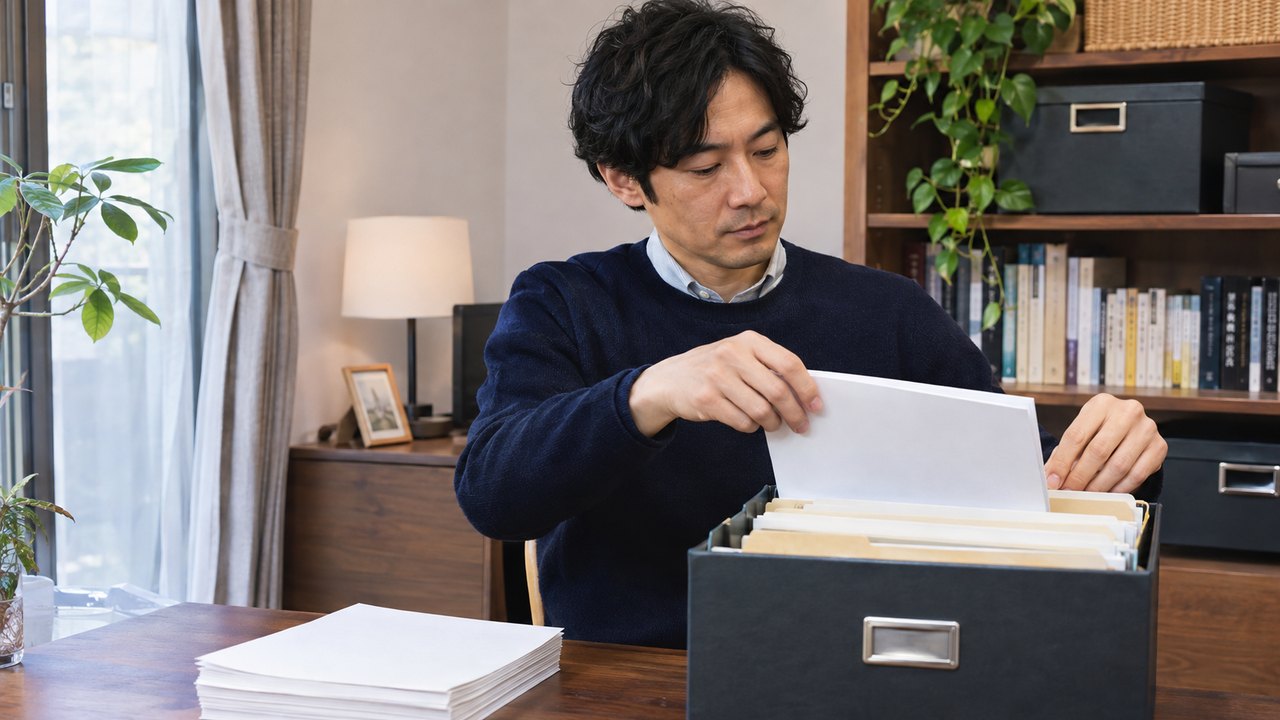
買換え特例は、今回の申告が終わった後にも関係します。旧居から新居へ引き継ぐ計算と資料をまとめて保管しておくと、将来の売却時にも確認しやすくなります。
新居の購入額だけを取得費と思い込まない
特例を適用すると、旧居から引き継がれる取得価額を用いることになります。土地と建物への配分や、その後の建物の償却も関係するため、新居の売買契約書だけでは将来の計算が完結しない場合があります。
申告の際に作成した計算書や明細を、新居の契約書と一緒に残しておきます。ご家族が将来資料を探すことも考え、どこに何があるかを共有しておけると、住まいの情報を引き継ぎやすくなります。
相談には、価格・費用・履歴を分けて持っていく
旧居の購入時と売却時の契約書、費用の領収書、新居の購入資料、居住や所有の履歴、過去の申告書などを整理します。すべてそろっていなくても、不足している資料を区別して相談すると、次に確認するものが分かります。
共有名義なら、誰がどの持分を売り、誰が新居を取得するかも重要です。ご家族全体の金額だけでなく、人ごとの名義や負担を示す資料を用意します。税務の適用判断は税務署や税理士へ確認し、不動産会社とは価格や日程、物件資料を共有して進めます。
制度に合わせて、無理な購入を決めない
住み替えでは、次の住まいでの生活や返済、引越し費用も大切です。制度を使うことだけを目的に価格の高い家を選ぶより、ご希望に合う住まいを軸に、使える制度と資金の見通しを比べる方が判断しやすくなります。
私たちみのパラでは、箕面市のご自宅の売却相談や、住み替えの日程・資金の整理をご案内しています。税務の相談で確認した条件を踏まえながら、売却と購入の進め方を一緒に考えていきます。
専門家コメント|宅地建物取引士・株式会社みのパラ代表 田中 聡

買換え特例が使えるか気になるときは、今のお住まいをいつ取得し、いつから住み、次の家へいつ移る予定かを整理すると、相談が進めやすくなります。先に新居を購入したという理由だけで諦めず、実際の日付と条件を税務の相談先で確認してみてください。
私たちみのパラは、箕面市のご自宅の売却価格や引渡し予定など、不動産取引の面からご案内します。税務署や税理士に確認した条件と、ご家族の暮らしの予定を合わせて、無理のない住み替えを一緒に考えていきましょう。
箕面市のマイホームの買換え特例でよくある質問
Q1. 買換え特例を使うと税金がなくなりますか?
一定の条件で課税を将来へ繰り延べる制度です。新居に引き継ぐ取得価額が、将来の譲渡所得計算に関わります。
Q2. 先に新居を購入すると対象外ですか?
順番だけでは決まりません。原則として旧居を売った年の前年から翌年までの取得が対象で、入居期限やほかの条件も確認します。
Q3. 所有期間は10年ちょうどでもよいですか?
旧居の家屋と敷地の所有期間は、売った年の1月1日時点でともに10年を超えることが必要です。居住期間10年以上とは基準が異なります。
Q4. 新居が売却額より安い場合は?
条件を満たせば特例を検討できますが、差額を収入金額として対応する必要経費を差し引き、課税される譲渡所得を計算します。
Q5. 3,000万円特別控除と一緒に使えますか?
同じ売却について重ねて適用することはできません。それぞれの要件や将来への影響を比較して確認します。
Q6. 住宅ローン控除も検討しています。
併用制限があるため、新居の入居年と前後の売却・特例利用をまとめて税務署や税理士へ確認します。
Q7. 新居の面積以外にも条件がありますか?
新築・中古に応じて省エネ、耐震、一定の区域などの条件があります。建築日や入居予定日、証明資料をそろえて確認します。
Q8. 売った年に新居が決まっていない場合は?
翌年の買換え予定に基づく申告手続きがあります。予定額や取得年月日などの明細、取得後の精算を税務の相談先で確認します。
Q9. 新居の取得や入居予定が遅れたら?
期限や見積額からの変更に応じて修正申告等が必要になる場合があります。変更が分かった時点で税務署や税理士へ相談します。
Q10. 申告後も資料を残す必要がありますか?
将来の売却に関係する取得価額の引継ぎがあるため、旧居・新居の契約書と申告書、計算書などをまとめて保管しておくことが大切です。
まとめ|税務の条件と住み替えの予定を合わせて確認
検討を始めるときは、次の点をそろえると相談しやすくなります。
- ✅ 課税の繰延べと控除の違いを確認
- ✅ 旧居の居住・所有期間を資料で確認
- ✅ 新居の条件と取得・入居の期限を整理
- ✅ ほかの特例や住宅ローン控除との関係を確認
- ✅ 取得価額の引継ぎ資料を将来へ残す
箕面市の不動産売却・住み替えに関するご相談ならみのパラへ

次の暮らしに合う住み替えを、一緒に考えませんか
ご自宅がいくらで売れそうか、いつ引き渡せるか、新しい住まいとどう日程を合わせるか。気になることからお気軽にご相談くださいね。
私たちみのパラが、箕面市のご自宅とご希望に合わせて、売却・住み替えを丁寧にご案内します。税金の適用判断は税務署や税理士に確認しながら、取引の準備を進めていきましょう。
会社概要
| 会社名 | 株式会社みのパラ |
|---|---|
| 所在地 | 〒562-0001 大阪府箕面市箕面3丁目1-5 |
| TEL | 072-734-6407 FAX:072-734-6408 |
| info@minopara.co.jp | |
| URL | https://www.minopara.co.jp/ |
| 営業時間 | 10:00~18:30 定休日:水曜日 |
| 代表者名 | 田中 聡 |
| 所属団体 | (一社)大阪府宅地建物取引業協会/(公社)全国宅地建物取引業保証協会/(公社)近畿地区不動産公正取引協議会 |
| 免許番号 | 大阪府知事(2)第60090号 |
| 資本金 | 1000万円 |
| 事業内容 | 不動産仲介、売買、買取、賃貸、管理、セミナー運営、相続相談、高齢者向け住まい紹介事業者届出公表制度(22-0313) |